Стоимость в ЭТрН не совпала с актом или УПД: это ошибка или нет
Закрытие месяца, бухгалтерия перевозчика сверяет рейсы. В электронной накладной стоимость перевозки стоит одна, в акте другая, разница небольшая. Кто-то уверен, что это ошибка и надо всё переоформлять, кто-то говорит, что накладная вообще про груз, а не про деньги.
Ошибка ли, если сумма в ЭТрН не совпадает с актом или УПД?
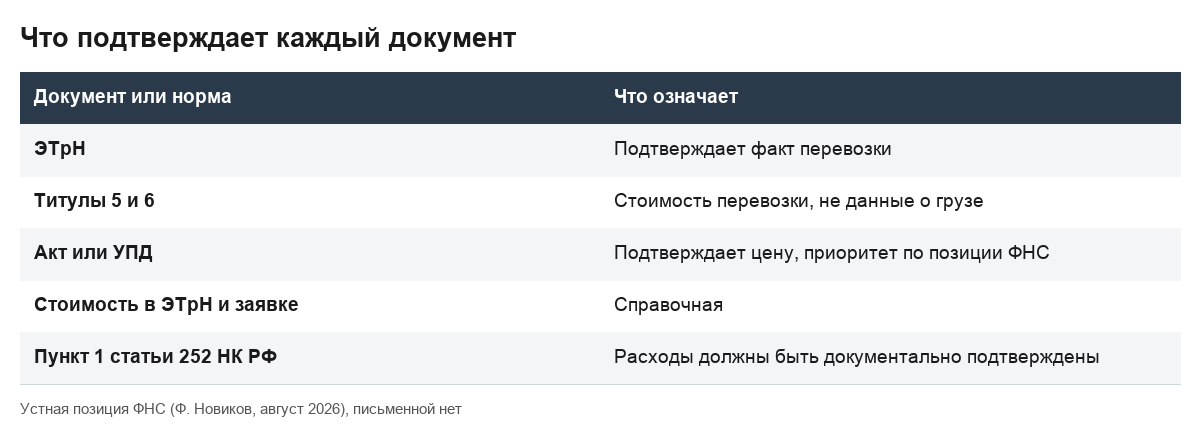
Не обязательно. По позиции ФНС, которую озвучил её представитель Ф. Новиков в августе 2026 года, стоимость в ЭТрН и заказе-заявке воспринимается как справочная, а приоритет у закрывающих первичных документов, то есть УПД и акта.
Но это устное выступление, пересказанное операторским блогом. Письменного разъяснения мы не нашли, поэтому писать «разрешено» рано: расхождение лучше иметь объяснённым и зафиксированным.
Практика простая: если разница случайна, исправьте. Если она осмысленна, например доплата за простой, оставьте объяснение в договоре или приложении.
Что подтверждает расход для налога на прибыль?
Для налога на прибыль расходы должны быть документально подтверждены, это требование пункта 1 статьи 252 Налогового кодекса. Мы называем норму по пересказу в материале аудиторской компании, текст писем Минфина, на которые она ссылается, нам проверить не удалось, поэтому их содержание пересказывать не будем.
Из нормы следует рабочий вывод: документов должно быть достаточно, чтобы налоговый инспектор увидел перевозку и сумму. Накладная подтверждает факт, акт или УПД подтверждает цену.
Подробнее о том, зачем нужны оба документа и чем рейс закрывается, мы писали в материале про оплату по ЭТрН.
Откуда в ЭТрН вообще берётся стоимость?
Титулы 5 и 6 фиксируют стоимость перевозки. По материалу интегратора, они не относятся к данным о грузе. Это значит, что стоимость в накладной живёт отдельным блоком и подтверждается другим участником, чем груз.
Для бухгалтера важное следствие: сумма в титулах появляется по ходу рейса, а акт или УПД часто выставляется после. Между ними проходит время, за которое может поменяться цена: добавился простой, изменился тариф.
Если разница возникла из-за ошибки при заполнении, а подписанный документ нужно менять, смотрите как исправить ЭТрН после подписания.
Как сделать так, чтобы расхождений не было?
Здесь помогают три привычки. Первая: указывать в УПД номер и дату ЭТрН, чтобы документы находились по общему реквизиту. Вторая: заполнять стоимостные титулы той же суммой, что и в заявке, и менять заявку до начала рейса. Третья: фиксировать допустимые отклонения в договоре.
Единого правила для всех это не заменит, но сильно уменьшит число вопросов у проверяющих и контрагентов.
Что с НДС?
Если вы работаете с НДС, вопрос сумм переходит в вычет. Как организован вычет в случае электронной накладной и чем заказчик подтверждает право на него, разобрано в материале про вычет НДС при ЭПД.
В рамках нашего источника нет сведений о том, как налоговая сопоставляет суммы в ЭТрН и в счёте-фактуре. Поэтому не стоит исходить из того, что расхождение пройдёт незамеченным: проверять безопаснее на опережение.
Чем неудобен этот принцип
Принцип «приоритет у закрывающих документов» удобен для бухгалтера, но неудобен для логиста. Накладную заполняют на рейсе, не зная итоговой суммы, а бухгалтер потом правит документы задним числом, и ЭТрН остаётся с устаревшей цифрой.
А ещё всё это держится на словах из выступления. Если у вас крупный заказчик с нервной налоговой, лучше не рассчитывать на устную позицию.
Вопросы про стоимость в ЭТрН и УПД
Какой документ главный, если суммы в ЭТрН и в УПД разные?
По устной позиции ФНС, приоритет у закрывающих документов, то есть УПД и акта, а стоимость в ЭТрН справочная. Письменного разъяснения мы не нашли.
Что такое титулы 5 и 6?
Они фиксируют стоимость перевозки и не относятся к данным о грузе. Это описание из материала интегратора.
Что нужно для признания расхода в налоге на прибыль?
Документальное подтверждение расхода по пункту 1 статьи 252 Налогового кодекса.
Нужно ли исправлять ЭТрН, если сумма изменилась после рейса?
Если разница осмысленна, достаточно закрепить причину в договоре и закрывающих документах. Если она возникла из-за ошибки, оформите исправление.
Как проверить свои рейсы
Возьмите пять последних рейсов и сравните сумму в накладной с суммой в УПД. Там, где есть разница, запишите причину. Если причины нет, у вас системная проблема, и её лучше найти до проверки. Обмениваться электронными накладными можно в Контур.Логистике.