Штрафов за бумажную накладную нет, а налоговые риски по расходам остаются
С 1 сентября 2026 года транспортная накладная, заказ (заявка) на перевозку, а также экспедиторские документы должны оформляться в электронном виде. Дата наступила, и первое, что узнают перевозчики: на дороге за бумагу пока не штрафуют. Отдельного штрафа за бумажную накладную для компании нет, водителю по ч. 2 ст. 12.3 КоАП грозит предупреждение или 500 рублей, а до 1 марта 2027 года действует нештрафуемый период.
Отсюда напрашивается вывод, который может дорого обойтись: раз не штрафуют, можно спокойно работать по-старому ещё полгода. Проблема в том, что отсрочка закрывает ровно один риск из трёх, и далеко не самый дорогой.
Что именно стало обязательным
В электронный вид с 1 сентября переходят транспортная накладная, заказ (заявка) на перевозку и документы экспедитора, то есть поручение экспедитору вместе с экспедиторской и складской расписками. Отдельно электронными становятся транспортная железнодорожная накладная и грузовая авианакладная.
Путевой лист в этот перечень не входит. Его форму компания по-прежнему выбирает сама, обязательным электронный путевой лист становится только при перевозке маркируемого некрепкого алкоголя.
Почему на дороге пока не оштрафуют
Нештрафуемый период введён по поручению Президента, это не закон и не постановление Правительства. В памятке МВД, которую опубликовал Минтранс, сказано так: до 1 марта 2027 года при бумажных перевозочных документах сотрудник ограничивается устным замечанием, материал по ч. 2 ст. 12.3 КоАП не составляется. После этой даты памятка отсылает именно к этой части: предупреждение или штраф 500 рублей водителю.
Важная деталь: Минтранс сам пишет, что нештрафуемый период не отменяет реформу. Требование оформлять документы электронно действует с 1 сентября 2026 года, просто нарушение этого требования пока не наказывается на дороге. Юридически это разные вещи, и именно на этом различии строится вся дальнейшая история с налогами.
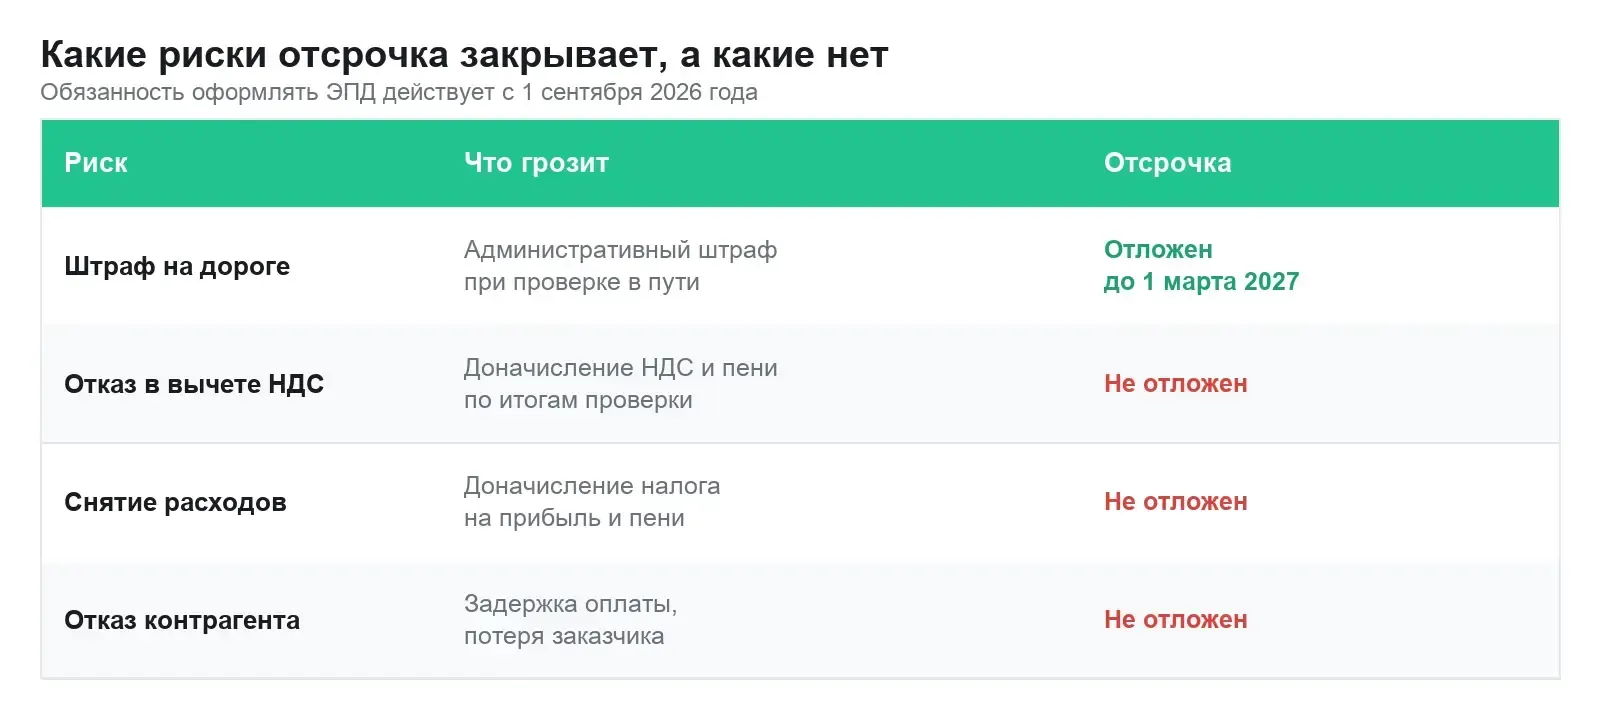
Отсрочка снимает только штраф на дороге. Остальные три риска работают с 1 сентября.
Где начинается настоящий риск
Транспортная накладная это не только документ для инспектора. Это первичный учётный документ, которым компания подтверждает, что перевозка действительно состоялась: кто вёз, что вёз, откуда и куда.
Для налогового учёта это важно в первую очередь из-за расходов. По п. 1 ст. 252 НК расходы должны быть подтверждены документами, оформленными в соответствии с законодательством РФ. С вычетом НДС иначе: по п. 1 ст. 172 НК он производится на основании счёта-фактуры, а транспортная накладная в этом списке не названа.
Логика возможного спора такая. С 1 сентября закон требует, чтобы накладная была электронной. Компания предъявляет бумажную. Инспекция может поставить вопрос, подтверждают ли такие документы расходы на перевозку. Для вычета НДС бумажная накладная сама по себе не основание для отказа, но та же статья требует первичных документов, и при сомнении в реальности перевозки инспекция может проверять весь пакет.
Подчеркнём: это риск, а не автоматика. Сам вопрос к документам уже повод закладывать этот риск в решения. Подробнее в статье про штрафы за отсутствие ЭПД.
Проверять комплектность документов по перевозкам придётся тщательнее, чем раньше.
Почему это дороже штрафа
Сравним масштабы. Штраф водителю по ч. 2 ст. 12.3 КоАП составляет 500 рублей за случай. Снятие расходов считается от стоимости перевозок за проверяемый период, а это могут быть месяцы работы.
Компания, которая возит на несколько миллионов рублей в квартал, рискует суммой, несопоставимой с дорожным штрафом. Плюс пени, если налог доначислят.
Именно поэтому фраза «штрафы отложены» так опасна. Для компании отдельного штрафа нет вовсе, а фраза успокаивает не тех и не по тому поводу.
Кто в зоне риска, а кто нет
Максимальный риск у компаний, которые учитывают транспортные расходы при расчёте налога и возят регулярно. Чем больше объём перевозок и чем выше доля транспортных расходов, тем весомее цена вопроса.
Меньше риска у тех, кто на упрощёнке с объектом «доходы»: расходы там на налог не влияют. На УСН «доходы минус расходы» расходы на перевозку тоже нужно подтверждать.
Отдельно стоит понимать, что налоговый режим определяет только глубину проблемы, но не отменяет саму обязанность оформлять документы электронно.
Цепная реакция по контрагентам
Есть и второй механизм, который работает быстрее налоговой проверки. Ваш контрагент рискует своими расходами ровно так же, как вы своими. И когда его бухгалтерия это осознаёт, она просто перестаёт принимать бумажные накладные.
На практике это выглядит как отказ подписывать документы по старой схеме, задержка оплаты до получения корректного пакета или требование переоформить сделку. Заказчик не обязан объяснять причины: он защищает свои деньги.
Мы уже видели этот сценарий при переходе на обязательный электронный документооборот по другим типам документов: крупные компании перестают работать с бумагой раньше, чем закон начинает наказывать за неё, потому что для них риск дороже, чем неудобство партнёра. Этот вопрос мы разобрали в материале о неприсланной ЭТрН.
Отказ контрагента от бумаги обычно приходит раньше, чем претензия инспекции.
Где бумага остаётся законной
Исключения есть, но они узкие. Бумажное оформление допустимо, когда клиент по договору иностранное лицо, когда речь о каботажной перевозке силами перевозчика из ЕАЭС, а также при перевозке для личных или семейных нужд, не связанной с предпринимательством.
Растягивать эти исключения на обычные коммерческие рейсы внутри страны не стоит. Если ваш заказчик российское юрлицо, послаблений нет, даже если груз в итоге уходит на экспорт: смотрят на сторону договора, а не на конечный маршрут товара. Смежную тему разобрали в статье о случаях, когда бумажная накладная законна.
Что делать, если 1 сентября вы не готовы
Ситуация не критическая, но требует движения, а не паузы до марта. Разумный порядок действий такой.
Первое - определите свою роль в ближайших сделках: отправитель, перевозчик, получатель или экспедитор. От роли зависит и объём настройки, и стоимость. Получателю, например, приём документов у операторов обычно ничего не стоит.
Второе - выясните, кто из ваших постоянных контрагентов уже перешёл. С ними и начинайте: там переход даст эффект сразу, а бумажный документооборот сохранится только с теми, кто сам ещё не готов. Проверить, поддерживает ли Контур.Логистика вашу учётную систему, можно в списке интеграций.
Третье - если сделка всё же оформляется на бумаге, соберите вокруг неё максимально плотный пакет подтверждающих документов: договор, заявку, акт, платёжные документы, доверенности. Это не заменяет требуемую форму, но усиливает позицию в возможном споре о реальности операции.
Четвёртое - зафиксируйте в договорах с контрагентами обязанность обмениваться перевозочными документами электронно и сроки перехода. Это снимает часть будущих разногласий.
Что сделать на этой неделе
Возьмите перевозки за последний месяц и посчитайте их суммарную стоимость. Прикиньте, какая часть этих денег идёт в расходы при расчёте налога. Полученная цифра, это и есть размер риска, который вы принимаете, откладывая переход до марта 2027 года. Дальше решение обычно принимается само.
Частые вопросы про ЭПД и налоговые последствия
Правда ли, что за бумажную накладную сейчас не штрафуют?
Отдельного штрафа за бумажную накладную для компании нет. Водителю по ч. 2 ст. 12.3 КоАП грозит предупреждение или 500 рублей, но до 1 марта 2027 года, по памятке МВД, инспектор ограничивается устным замечанием. Обязанность оформлять документы электронно при этом действует с 1 сентября 2026 года.
Значит, можно спокойно работать на бумаге до марта?
Нештрафуемый период закрывает только риск на дороге. Налоговый остаётся: инспекция может усомниться, подтверждены ли расходы на перевозку, оформленную не в требуемой форме.
Нам точно откажут в вычете?
Нет. Вычет НДС по п. 1 ст. 172 НК делают на основании счёта-фактуры, транспортная накладная там не названа. Риск в другом: вопросы к первичным документам и к реальности перевозки.
Мы на упрощёнке без НДС, нас это касается?
Обязанность оформлять ЭПД касается всех независимо от налогового режима. Если объект «доходы», налоговый риск по расходам вас не касается. На объекте «доходы минус расходы» перевозку нужно подтверждать документами.
Что делать с контрагентом, который сам ещё на бумаге?
Работать с ним по бумаге можно, но лучше зафиксировать в договоре срок перехода и параллельно собирать подтверждающие документы по сделке. И быть готовым, что он откажется от бумаги раньше, чем вы ожидаете.
Стоимость подключения под свой объём документов можно прикинуть по тарифам. Если подключения ещё нет, подключим Контур.Логистику до первых камеральных проверок.